금융 상품 탐색에 들어선 생성형 AI
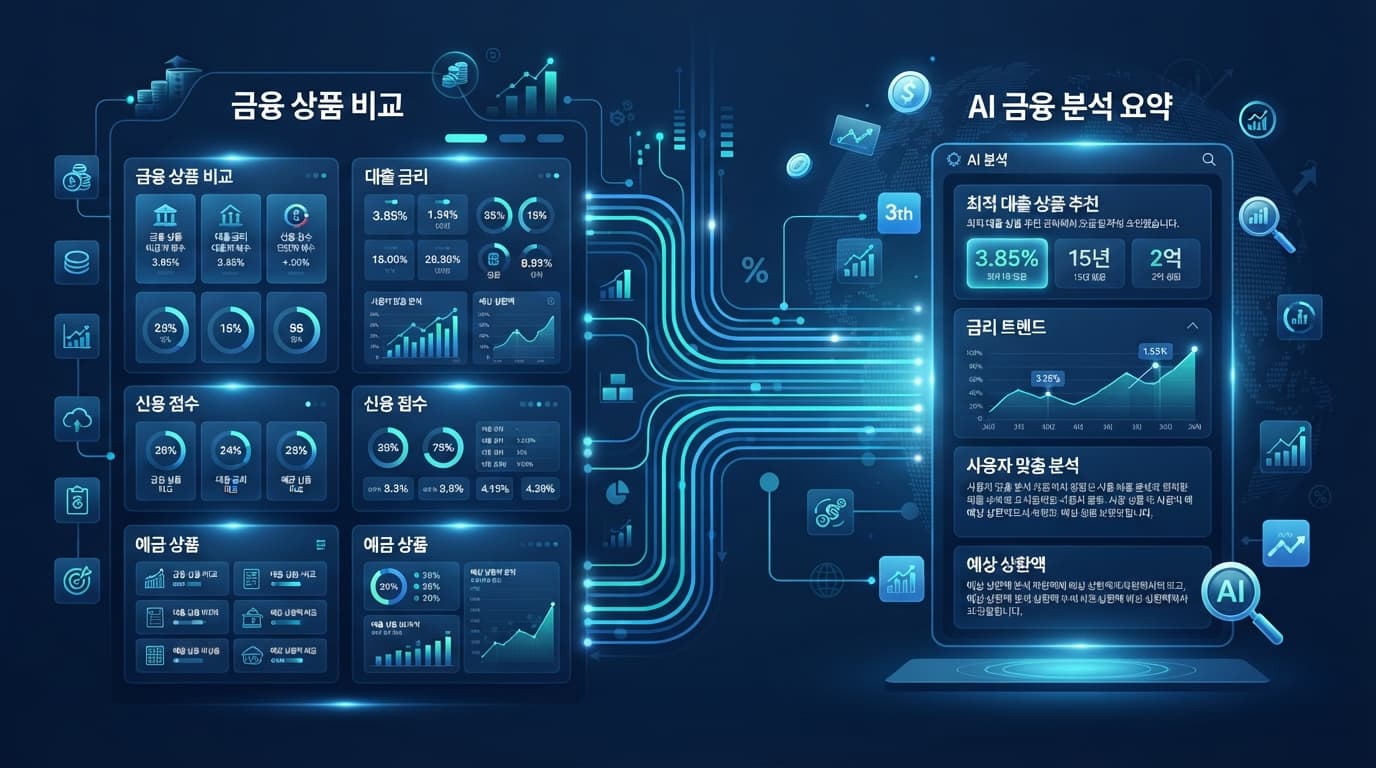
대출이나 계좌 개설을 알아보는 금융 소비자의 탐색 경로에 대화형 AI 도구가 추가되고 있습니다. 기존 포털 검색과 지도, 후기 외에도 챗GPT나 제미나이 같은 인공지능에 구체적인 조건을 묻고 요약된 비교 결과를 먼저 확인하는 방식이 자리 잡는 모습입니다.
글로벌 컨설팅 기업 딜로이트가 2026년 미국 은행 고객 약 2,600명을 대상으로 진행한 설문조사에 따르면, 생성형 AI를 사용하는 응답자 가운데 58%가 금융 상품을 조사하는 데 생성형 AI를 활용해 봤다고 답했습니다. 이 같은 소비 행태 변화는 금융 마케팅 현장에서 생성형 엔진 최적화(GEO)와 답변 엔진 최적화(AEO)에 대한 관심을 크게 끌어올리고 있습니다.
개별 페이지 넘어선 데이터 일관성과 스키마
그러나 미국 신용조합 전문 매체 CUInsight는 새로운 최적화 용어를 쫓기 전에 웹사이트 내 기본 정보 체계부터 정비해야 한다고 짚었습니다. 신용조합을 비롯한 금융 기관 웹사이트에서는 단일 대출 상품 정보조차 상품 소개, 금리표, 자주 묻는 질문(FAQ), 계산기, 신청 자격 안내 등으로 나뉘어 운영되는 경우가 흔합니다.
내부 관리상 여러 페이지로 흩어진 정보는 이용자나 AI 모델 관점에서는 단일 질문군으로 묶입니다. 금리, 가입 자격, 예상 납입액, 수수료, 신청 절차가 일관되게 연결되어 있지 않으면 AI 검색 엔진이 상품의 핵심 조건을 잘못 추출할 위험이 커집니다. 구글의 AI 검색 관련 안내 역시 별도의 독립적인 AI 전용 최적화 기법을 요구하기보다, 텍스트 형태의 명확한 정보 제공, 안정적인 크롤링 보장, 페이지 내용과 정확히 일치하는 구조화 데이터 적용 같은 기존 웹 표준 준수를 지목하고 있습니다.
이는 앞서 이커머스 AI 검색 가시성, SEO 기초와 전환 측정이 관건 기사에서 다루었던 웹사이트 기본기 원칙과도 맞닿아 있습니다. 흩어진 데이터를 하나의 출처(Source of truth)로 묶어 유지하지 못하면 외부 AI 엔진에 제공되는 정보가 서로 어긋나기 시작합니다.
거버넌스와 CMS 기술 구조의 한계 해소
금융 상품 정보에서 정확도는 곧 규제 준수와 직결됩니다. 이전 금리나 만료된 가입 조건이 AI 요약 답변으로 노출될 경우 단순한 표기 오류를 넘어 소비자 혼선과 규제 위험을 유발합니다. 이에 따라 단일 제품 정보를 변경할 때 몇 군데 페이지를 수정해야 하는지, 수정 승인 권한과 반영 속도가 어떻게 통제되는지 점검하는 거버넌스 체계가 AI 가시성의 전제 조건으로 부각됩니다.
콘텐츠 관리 시스템(CMS)의 구조적 유연성도 실질적인 실행 장벽으로 지목됩니다. 마케팅 조직이 페이지 구조를 개편하거나 새로운 정보 형식을 도입할 때마다 외주 개발사나 내부 IT 부서의 코드 작업에 전적으로 의존해야 한다면 변화하는 검색 환경에 기민하게 대응하기 어렵습니다. 과거 오크리지 국립연구소 연방신용조합(ORNL Federal Credit Union)의 경우 웹사이트 개편 과정에서 비코드 CMS 위젯을 도입하고 콘텐츠를 통합 정리해 검색 상위 노출을 확보한 바 있습니다. AI 검색 도입 국면에서도 이처럼 유지 관리 복잡성을 줄이는 플랫폼 운영 역량이 선행되어야 한다는 분석입니다.
이 사이트가 보는 지점
AI 검색 대응을 별개의 프로모션이나 독립된 기술 작업으로 분리해 접근하는 방식의 한계를 짚습니다. AI 모델이 참조하는 금융 조건 데이터는 결국 발행 주체의 단일 출처 관리와 거버넌스 완성도에 종속됩니다. 호텔 AI 가시성 안내서 발간… 사이트 준비도와 AI 추천 분리 측정 제시에서 다룬 것처럼, 외부 AI 엔진의 추천 여부를 추적하기 전에 내부 사이트의 데이터 준비도를 먼저 측정하고 분리 평가하는 체계가 금융권에서도 필수적인 지표로 작용하게 됩니다.